Lĩnh vực bất động sản “lướt sóng” đã lỗi thời, nhà đầu tư chuyển sang dài hạn
Các chuyên gia dự đoán về lâu dài, lĩnh vực bất động sản nghỉ dưỡng sẽ trở thành ngành quan trọng và chủ lực trên thị trường. Khách hàng sẽ có tâm lý đầu tư dài hạn hơn là lướt sóng ngắn hạn.
Sau 2 năm bị ảnh hưởng nặng nề bởi đợt bùng phát dịch bệnh Covid-19 trong 2 năm, từ cuối năm 2021, thị trường lữ hành đã bước vào sự phục hồi mạnh mẽ trong vài tháng đầu năm 2022, với một số điểm sáng như việc mở lại các đường bay quốc tế. Bắt đầu từ ngày 15/03/2022, chương trình “Hộ chiếu vắc xin” được kỳ vọng sẽ thu hút lượng lớn khách du lịch quốc tế, góp phần phục hồi ngành du lịch Việt Nam.
Theo báo cáo thị trường mới nhất của DKRA Việt Nam, nguồn cung biệt thự nghỉ dưỡng trong quý này đạt khoảng 1.020 căn, tăng 59% so với quý trước, nhưng tăng 4% so với cùng kỳ và tỷ lệ tiêu thụ là 57%. Hai năm trở lại đây, Thanh Hóa và Hòa Bình nổi lên là trung tâm dẫn đầu thị trường với liên tiếp đạt kỷ lục về nguồn cung và lượng tiêu thụ dẫn đầu cả nước.
Theo DKRA, giá biệt thự nghỉ dưỡng cơ sở ở phía Bắc và phía Nam ít thay đổi so với quý trước, trong khi giá tại khu vực miền Trung tăng 10-17% so với quý trước.
Phân khúc nhà phố nghỉ dưỡng / shophouse của khu phức hợp có thêm khoảng 2.768 căn nguồn cung mới, tăng 4% theo tháng và gấp 12,4 lần cùng kỳ năm ngoái. Tỷ lệ tiêu thụ đạt khoảng 87% (tương đương 2.408 căn), tăng 4% so với quý cuối năm 2021 và gấp 14,7 lần cùng kỳ.
Những dự án có mức giá dao động trên dưới 20 tỷ đồng có tỷ lệ giao dịch cao. Tương tự như nhà nghỉ dưỡng, giá nhà phố / shophouse sơ cấp tại hai miền Nam Bắc ít thay đổi so với quý trước, trong khi khu vực miền Trung tăng 15-17% so với quý trước.
Riêng Condatai ghi nhận 613 căn bán được, với tỷ lệ tiêu thụ 32% nguồn cung mới, tương đương 199 căn, gấp 3,3 lần so với quý 4/2021, nhưng chỉ bằng 43% so với cùng kỳ năm 2021.
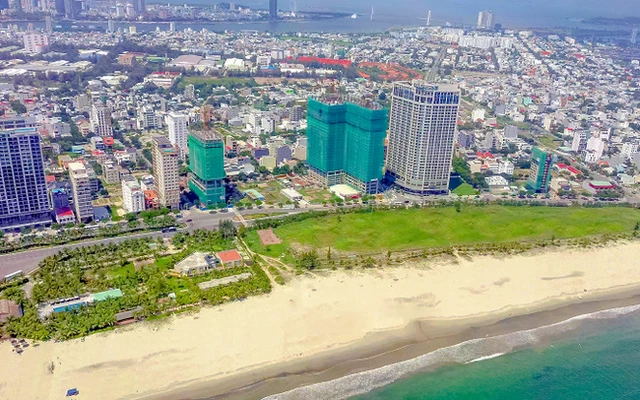
Quảng Ninh, Đà Nẵng, Bà Rịa-Vũng Tàu và các khu vực phát triển mạnh về du lịch nghỉ dưỡng có lượng giao dịch trung bình, các dự án mới mở bán chậm khi tỷ lệ tiêu thụ dưới 50%, thời gian truyền thông kéo dài 3-4 tháng.
Theo ông Võ Hồng Thắng, Phó Giám đốc Bộ phận R&D của DKRA Việt Nam, có 4 động lực chính ảnh hưởng đến sự phục hồi của thị trường bất động sản nghỉ dưỡng:
Đầu tiên, ngành công nghiệp du lịch bắt đầu và ghi nhận các bước tăng trưởng. Từ cuối năm 2021 đến nay, việc tự do đi lại theo bình thường mới đã thúc đẩy thị trường du lịch trong nước tăng nhiệt trở lại.
Trong khi đó, việc mở cửa trở lại các đường bay quốc tế từ ngày 15/3, cùng với chương trình hộ chiếu vắc xin tiếp tục tạo cơ hội cho sự phục hồi của ngành du lịch Việt Nam.
“Sự phát triển của du lịch sẽ thúc đẩy thị trường bất động sản nghỉ dưỡng đi đúng hướng, và điểm sụt giảm có thể bắt đầu từ quý II năm nay”, ông Thắng nói.
Thứ hai, trong quý I năm nay, một số phân khúc như biệt thự nghỉ dưỡng, biệt thự nghỉ dưỡng / shophouse và các phân khúc bất động sản nghỉ dưỡng phát triển khá tốt, nguồn cung và lượng tiêu thụ đều tăng khá so với cùng kỳ năm ngoái.
Các chuyên gia DKRA dự báo năm 2022, các thị trường truyền thống như Đà Nẵng, Nha Trang, Phú Quốc và các thương hiệu du lịch khác sẽ phục hồi và phục hồi mạnh mẽ.
Thứ ba là hoàn thiện việc sửa đổi, bổ sung Luật Đầu tư năm 2020 và Luật Đất đai năm 2013 về tính pháp lý của bất động sản du lịch, sẽ tạo tiền đề tích cực cho sự phát triển mạnh mẽ của bất động sản nghỉ dưỡng.
Dự kiến trong năm nay Bộ Xây dựng sẽ hoàn thiện khung pháp lý đối với căn hộ, cao ốc văn phòng và shophouse để bảo vệ quyền và lợi ích hợp pháp của khách hàng. Đây là một trong những nền tảng vững chắc để tăng tốc phát triển và củng cố niềm tin của khách hàng và nhà đầu tư đối với các khu vực này.
Thứ tư, thị trường bất động sản và du lịch Việt Nam đã chứng kiến sự gia nhập của nhiều nhà đầu tư có kinh nghiệm và tiềm lực tài chính trong hai năm qua (2020-2021), với các dự án quy mô lớn từ hàng trăm ha đến hàng ngàn ha.
Ngoài ra, bất chấp ảnh hưởng của dịch COVID-19, nhiều thương hiệu quản lý và vận hành quốc tế 4-6 sao đã có mặt tại điểm du lịch, góp phần nâng cao chất lượng dịch vụ lưu trú, hướng tới mục tiêu nâng cao chất lượng lưu trú. Thu hút khách du lịch quốc tế đến Việt Nam trong thời gian tới.
Song song với những tín hiệu khởi sắc từ ngành du lịch, những tháng đầu năm 2022 tiếp tục tiến tới hoàn thiện các thủ tục pháp lý, chính sách quốc gia và các yếu tố kinh tế vĩ mô như gói hỗ trợ 350 nghìn tỷ đồng của Chính phủ. Chính phủ kích cầu và hỗ trợ phục hồi kinh tế sau dịch, phân bổ ngân sách đầu tư xây dựng cơ sở hạ tầng, giao thông, điều chỉnh lãi suất ngân hàng, … đã mở ra nhiều cơ hội mới cho các nhà kinh doanh, đặc biệt trong lĩnh vực bất động sản nghỉ dưỡng, và toàn bộ thị trường bất động sản bùng nổ trở lại.
Chia sẻ về xu hướng đầu tư bất động sản nghỉ dưỡng năm 2022, ông Đinh Minh Tuấn, Giám đốc phía Nam Batdongsan.com.vn cho rằng, về lâu dài, bất động sản nghỉ dưỡng có tiềm năng phát triển đột phá và sẽ trở thành phân khúc thị trường quan trọng, chủ lực. Người mua BĐS nghỉ dưỡng thường có tâm lý đầu tư dài hạn hơn là lướt sóng ngắn hạn.
“Không chỉ trông chờ vào các thị trường truyền thống, xu hướng đầu tư bất động sản nghỉ dưỡng sắp tới có thể chuyển sang các thị trường mới, có tiềm năng du lịch, lợi thế về quỹ đất, hạ tầng … như chính sách quy hoạch và xúc tiến đầu tư của địa phương tại Quy Nhơn, Phước Hải , Long Hải, v.v., … ”, ông Đinh Minh Tuấn cho biết thêm.
Theo dự báo của DKRA, nguồn cung căn hộ và biệt thự nghỉ dưỡng mới trong quý II có thể tăng so với quý I, chủ yếu ở các thị trường quen thuộc như Bà Rịa-Vũng Tàu, Đà Nẵng và Quảng Nam. Mịn và sạch sẽ.
Nhu cầu chung của thị trường dự kiến vẫn tăng nhẹ so với quý trước, với giao dịch chủ yếu tập trung ở nhà phố nghỉ dưỡng / shophouse, nhà nghỉ dưỡng và các dự án do các chủ đầu tư lớn phát triển.
Nguồn: Nhịp sống kinh tế
Biên tập: Địa Ốc Phú Thành